Crédito pessoal com menor custo: como comparar propostas
Compare empréstimos pessoais por CET, valor líquido, prazo e total a pagar; entenda por que a menor taxa anunciada pode...
Não existe uma instituição com a menor taxa para todas as pessoas. Renda, histórico, valor pedido, prazo e política do banco alteram a proposta. Uma lista antiga de taxas serve, no máximo, como ponto de partida; sua decisão deve usar simulações válidas emitidas para o seu perfil.
Quais números colocar lado a lado
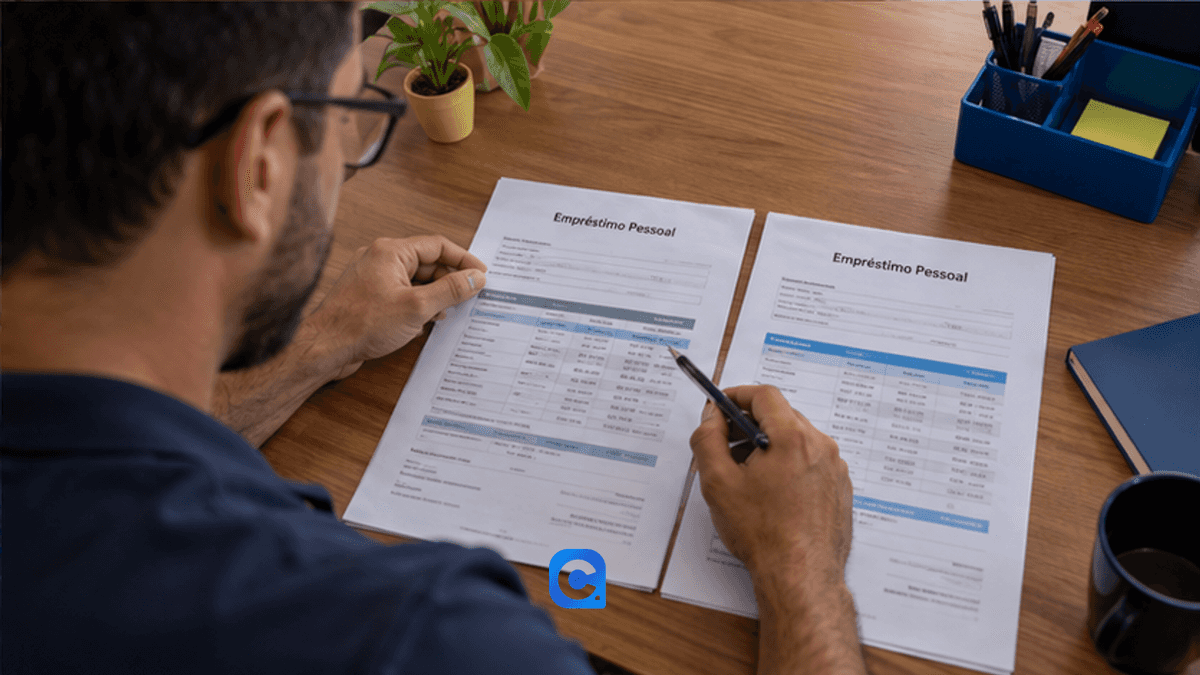
Use o mesmo valor líquido recebido e prazo parecido nas simulações. Leia taxa mensal e anual, CET, valor de cada parcela, soma das parcelas, IOF, tarifas e serviços opcionais. O Banco Central orienta que o CET reúne juros e demais encargos da operação.
Exemplo ilustrativo: receber R$ 2.000 e pagar dez parcelas de R$ 250 significa desembolsar R$ 2.500 ao todo. Outra proposta de doze parcelas de R$ 215 soma R$ 2.580. A segunda alivia o mês em R$ 35, mas custa R$ 80 a mais; isso não substitui a comparação formal de CET e condições.
Como tentar melhorar a oferta
Reduzir o valor pedido, encurtar um prazo que ainda caiba no orçamento ou apresentar comprovantes atualizados pode mudar uma simulação; não há garantia de aprovação nem de queda de taxa. Compare produtos distintos apenas depois de entender suas garantias: consignado compromete renda futura, e antecipação FGTS usa saques anuais como lastro.
Antes de tomar crédito para quitar uma conta, peça uma renegociação direta ao credor. Uma dívida nova só melhora a situação quando o custo e o fluxo de caixa ficam de fato melhores.
Segurança no processo
Identifique a instituição concedente no contrato e pesquise seu cadastro no Banco Central. Confirme se o canal que apresenta a oferta pertence à empresa ou a um correspondente autorizado. Desconfie de solicitação de Pix antecipado ou promessa de aprovação garantida.
Não troque taxa baixa por custo escondido
Pergunte se o valor anunciado é bruto ou líquido e se parte dele será retida para imposto, tarifa ou seguro. Uma comparação de juros mensais perde utilidade se o dinheiro recebido difere entre propostas. O CET ajuda a reunir encargos, mas leia também o cronograma e o custo em reais; percentuais sozinhos podem ser difíceis de interpretar.
Não autorize muitas solicitações apenas para testar um anúncio sem ler condições básicas. Faça uma pequena lista de instituições confiáveis e simule quando souber o valor de que precisa. Se já tem dívida, peça saldo devedor para comparar quitação com renegociação.
Como verificar na prática
- Solicite ao menos duas propostas para o mesmo dinheiro líquido e prazo semelhante.
- Anote CET, prestação, total a pagar e o que acontece em quitação antecipada ou atraso.
- Escolha somente uma parcela que caiba no orçamento depois das despesas essenciais.
Leia também
Empréstimo pessoal via Pix: prazo e contrato
Dúvidas frequentes
Qual banco tem a menor taxa hoje?
Não há resposta individual sem propostas atualizadas; compare CET para o mesmo valor e prazo.
CET é igual a juros?
Não. O CET inclui juros e outros encargos e despesas da operação.
Parcela menor é sempre melhor?
Não. Um prazo maior pode aumentar o custo total.
Fontes e atualização
Conteúdo revisado em 25 de setembro de 2026. Valores, canais, critérios de crédito e regras podem mudar; confirme sua situação nos canais oficiais antes de contratar ou solicitar um benefício.
Fonte: Banco Central: cuidados ao contratar crédito
Fonte: Banco Central: consulte uma instituição supervisionada
Em resumo
O empréstimo pessoal mais barato para você depende da oferta real. Compare CET, dinheiro líquido e total a pagar, sem se apoiar em “melhor taxa” genérica.